День ветеранов: Уолл-стрит продолжает работу 11/11/2026
Итоги рынка
Уолл-стрит отступила во вторник: более высокие, чем ожидалось, данные по инфляции в США подтолкнули доходность казначейских облигаций вверх и возобновили опасения, что Федеральная резервная система может ужесточить денежно-кредитную политику более агрессивно. Откат прервал широкое восстановление рынка в понедельник, причём акции технологического сектора вновь оказались под давлением.
Индекс S&P 500 снизился на 0,38%, до 7 520,93 пункта, индекс Nasdaq Composite упал на 0,74%, до 25 065,87 пункта, а промышленный индекс Dow Jones потерял 157,86 пункта, или 0,30%, опустившись до 52 231,89 пункта. Индекс Russell 2000 снизился на 0,68%, до 2 821,38 пункта.
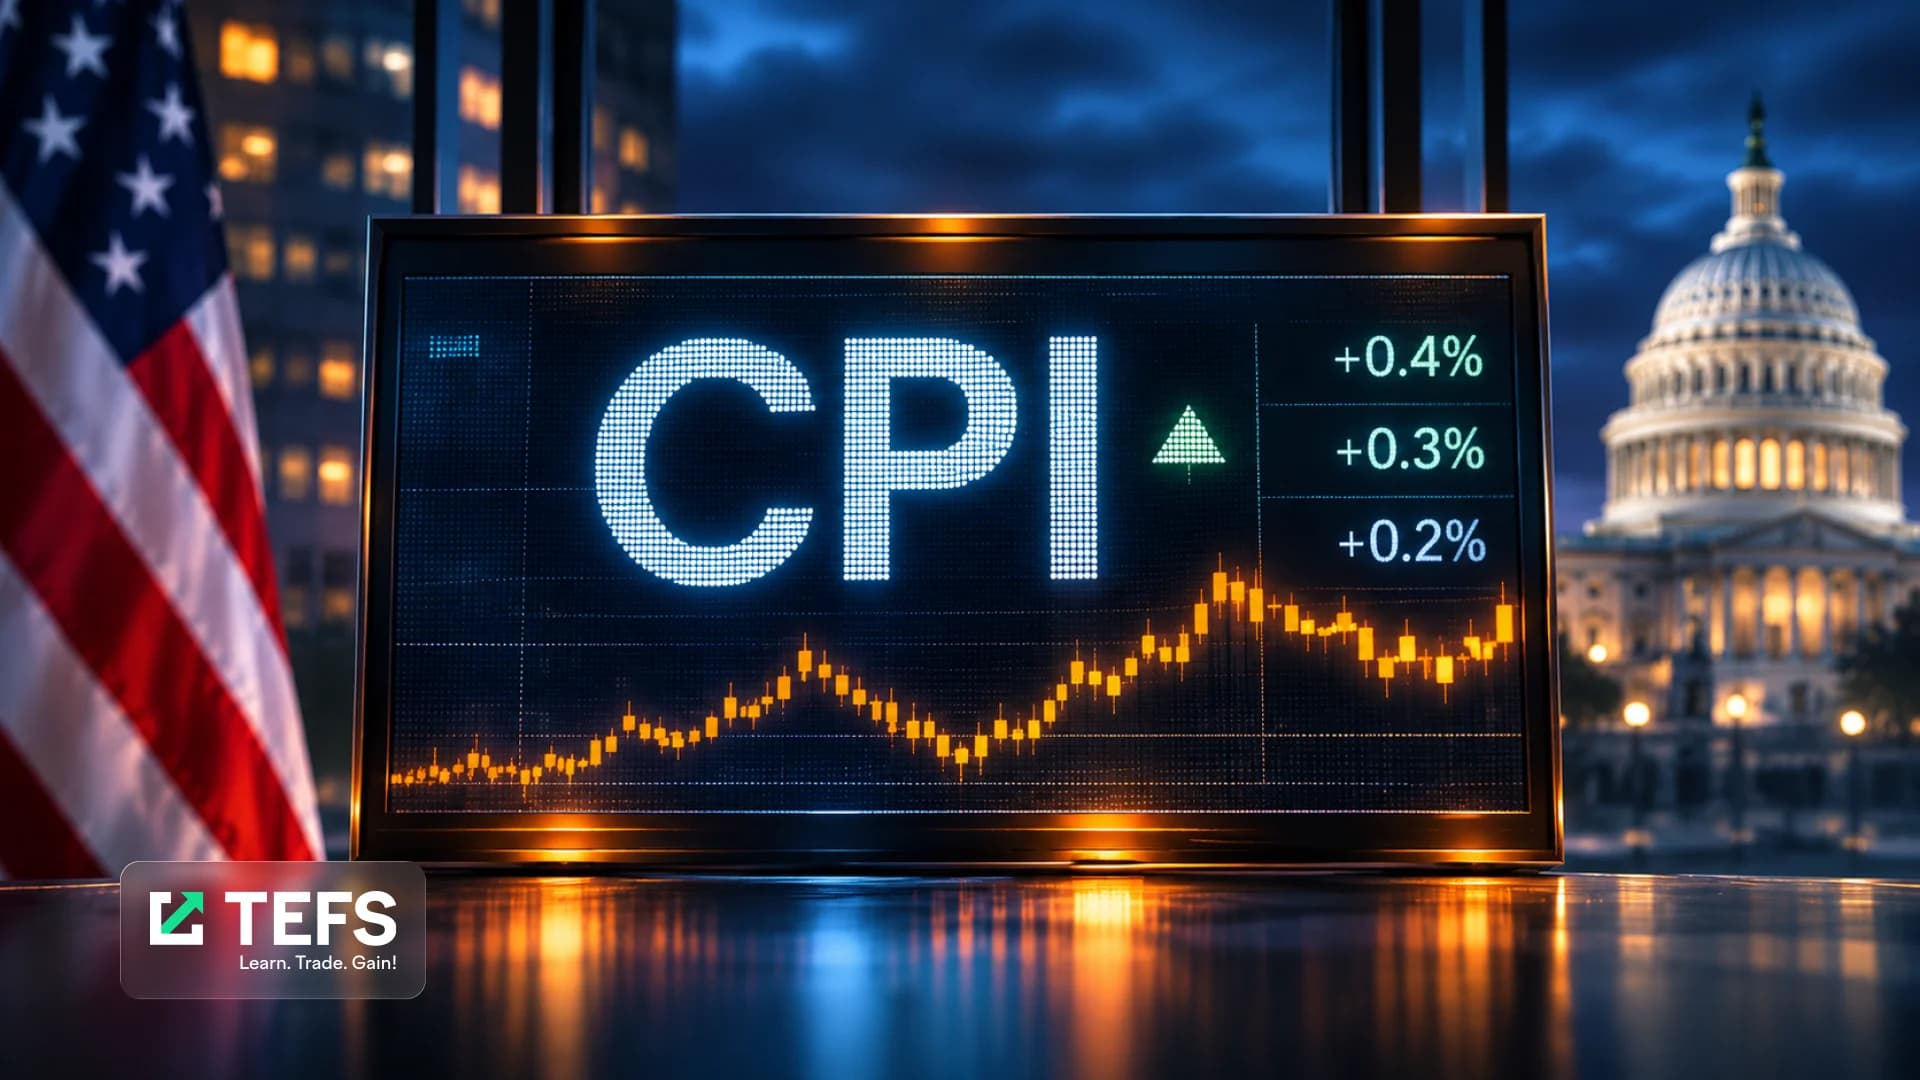
Общий индекс потребительских цен в октябре вырос на 0,4% в месячном выражении, превысив консенсус-прогноз в 0,3%. Базовый индекс потребительских цен (Core CPI) увеличился на 0,3% при ожиданиях роста на 0,2%. Неожиданные данные усилили опасения, что инфляция может надолго остаться выше целевого уровня ФРС.
В ответ резко выросла доходность казначейских облигаций. Доходность эталонных 10-летних облигаций кратковременно достигла 5%, что повысило стоимость заимствований и усилило давление на дорого оценённые технологические акции. Инвесторы всё чаще допускают возможность более значительного повышения процентной ставки на декабрьском заседании ФРС.
Акции Nvidia (NVDA) упали примерно на 5,5%, поскольку инвесторы продолжают оценивать последствия расследования в отношении генерального директора компании Дженсена Хуанга. Акции Microsoft (MSFT) также снизились, тогда как Broadcom (AVGO) и Amazon (AMZN) держались лучше, что подчеркнуло неравномерную реакцию в секторе мегакапитализированных технологических компаний.
Помимо технологического сектора, трейдеры по-прежнему пристально следят за ценами на энергоносители и геополитической ситуацией вокруг Ирана. Хотя цены на нефть снизились с октябрьских максимумов, сохраняющиеся инфляционные риски продолжают осложнять прогнозы в отношении корпоративной прибыли и денежно-кредитной политики.
В среду отмечается День ветеранов: фондовые биржи США будут работать в обычном режиме, однако рынок казначейских облигаций будет закрыт. Снижение активности на долговом рынке может изменить условия торгов после резкого движения доходностей во вторник.
Экономический календарь на день малонасыщен: среди немногочисленных запланированных публикаций — еженедельные данные по заявкам на ипотеку. Инвесторы будут следить за реакцией рынка на неожиданные данные по ИПЦ, вышедшие во вторник, за корпоративной отчётностью, а также за позиционированием перед публикацией данных по заявкам на пособие по безработице в четверг и отчёта по ценам производителей в пятницу.
Торги в День ветеранов: смогут ли акции вырасти к концу года?
Фондовые рынки США продолжат работу в среду в День ветеранов, хотя рынок облигаций будет закрыт. Пауза в торгах казначейскими облигациями следует за резким ростом доходностей во вторник, когда более высокая, чем ожидалось, инфляция вновь вызвала опасения относительно дальнейшего повышения ставок Федеральной резервной системой.
История внушает инвесторам в акции некоторый оптимизм. По данным Dow Jones Market Data, за последнее десятилетие индекс S&P 500 в среднем (по медиане) прибавлял 2,51% за период с Дня ветеранов до конца декабря. Однако результаты по годам существенно различались.
В 2023 году индекс вырос за этот период примерно на 8%, а в 2018 году, напротив, упал примерно на 8%. Столь неоднородная статистика — напоминание о том, что сезонные закономерности не гарантируют ралли к концу года, особенно когда инфляция и процентные ставки меняются резко.
Опубликованный во вторник октябрьский отчёт по ИПЦ показал рост общего индекса цен на 0,4% и базового индекса — на 0,3% в месячном выражении, что превысило ожидания по обоим показателям. Доходность 10-летних казначейских облигаций кратковременно достигла 5%, что поставило вопрос о том, насколько сильнее ФРС, возможно, потребуется ужесточить политику.
Рост доходностей способен особенно сильно давить на технологические компании, снижая приведённую стоимость будущих прибылей и повышая стоимость финансирования. Это особенно актуально для гиперскейлеров, ориентированных на ИИ, которые активно привлекают заёмные средства для расширения дата-центров и вычислительной инфраструктуры.
Ещё одна важная переменная — цены на нефть. Во вторник нефть марки Brent торговалась на уровне около $91 за баррель, что значительно ниже октябрьского пика около $114, однако инфляционное давление, связанное с энергоносителями, и конфликт вокруг Ирана по-прежнему омрачают перспективы.
Индекс S&P 500 по-прежнему демонстрирует рост с начала 2026 года, несмотря на резкие колебания после выборов. Сформируется ли традиционное предновогоднее ралли, будет зависеть от предстоящих данных по инфляции, декабрьского решения ФРС и уверенности инвесторов в том, что корпоративная прибыль способна выдержать более высокие ставки.
Акции в движении
- CoreWeave (CRWV): Акции колебались на расширенных торгах после того, как выручка за третий квартал выросла на 168%, до $3,66 млрд, превысив консенсус-прогноз в $3,55 млрд. Компания также повысила прогноз выручки на весь год, однако опасения по поводу финансирования ИИ-инфраструктуры сохраняются.
- Mercury Systems (MRCY): Акции снизились почти на 3% на расширенных торгах, несмотря на то что прибыль за первый финансовый квартал составила $0,52 на акцию, а выручка — $253,2 млн, превысив максимальные оценки аналитиков по обоим показателям.
- Grocery Outlet (GO): Акции упали на 8% после неоднозначных результатов за третий квартал. Выручка в размере $1,18 млрд немного превысила прогнозы, а скорректированная прибыль в размере $0,16 на акцию совпала с ожиданиями.
- NextNav (NN): Акции выросли примерно на 8% на расширенных торгах после того, как выручка за третий квартал почти удвоилась в годовом выражении, а убыток на акцию сократился до $0,04 с $0,12. Денежные средства и краткосрочные инвестиции выросли до $264,1 млн.
- Rigetti Computing (RGTI): Акции упали более чем на 6% на расширенных торгах после того, как квартальный убыток в размере $0,08 на акцию и выручка в размере $1,4 млн не оправдали ожиданий; прогноз выручки на весь год также разочаровал.
- Firefly Aerospace (FLY): Акции снизились примерно на 2% на расширенных торгах, несмотря на то что квартальные результаты превысили ожидания. Компания сузила прогноз выручки на весь год до $440 млн–$450 млн.
- Microsoft (MSFT): Акции резко упали после того, как компания Anthropic представила новые рабочие инструменты Claude, включая электронные таблицы и доски для совместной работы, что вызвало новые опасения по поводу конкуренции для Microsoft Office.
Список наблюдения: NVDA, AVGO, CHTR, CRWV, MRNA, FSLR, MSFT, AMZN, AAPL, AMD, MU, FNV, GIB, RGTI, FLY, SPCX
Ключевые экономические события сегодня
Экономические данные (по восточному времени)
- Весь день — День ветеранов — фондовый рынок США открыт; рынок облигаций закрыт
Отчётность
До открытия рынка: CGI Inc. (GIB), ICL Group (ICL), Rumble (RUM)
После закрытия рынка: Franco-Nevada (FNV), Tetra Tech (TTEK), Corteva (CTVA), CAE Inc. (CAE)