Giorno dei Veterani: Wall Street Resta Aperta 11/11/2026
Panoramica del Mercato
Wall Street ha arretrato martedì poiché un rapporto sull'inflazione statunitense più caldo del previsto ha spinto al rialzo i rendimenti dei Treasury e ha rinnovato i timori che la Federal Reserve possa inasprire la politica monetaria in modo più aggressivo. Il ripiegamento ha interrotto l'ampio rimbalzo di mercato di lunedì, con i titoli tecnologici nuovamente sotto pressione.
L'S&P 500 è sceso dello 0,38%, a 7.520,93, il Nasdaq Composite ha perso lo 0,74%, a 25.065,87, e il Dow Jones Industrial Average ha ceduto 157,86 punti, pari allo 0,30%, a 52.231,89. Il Russell 2000 è calato dello 0,68%, a 2.821,38.
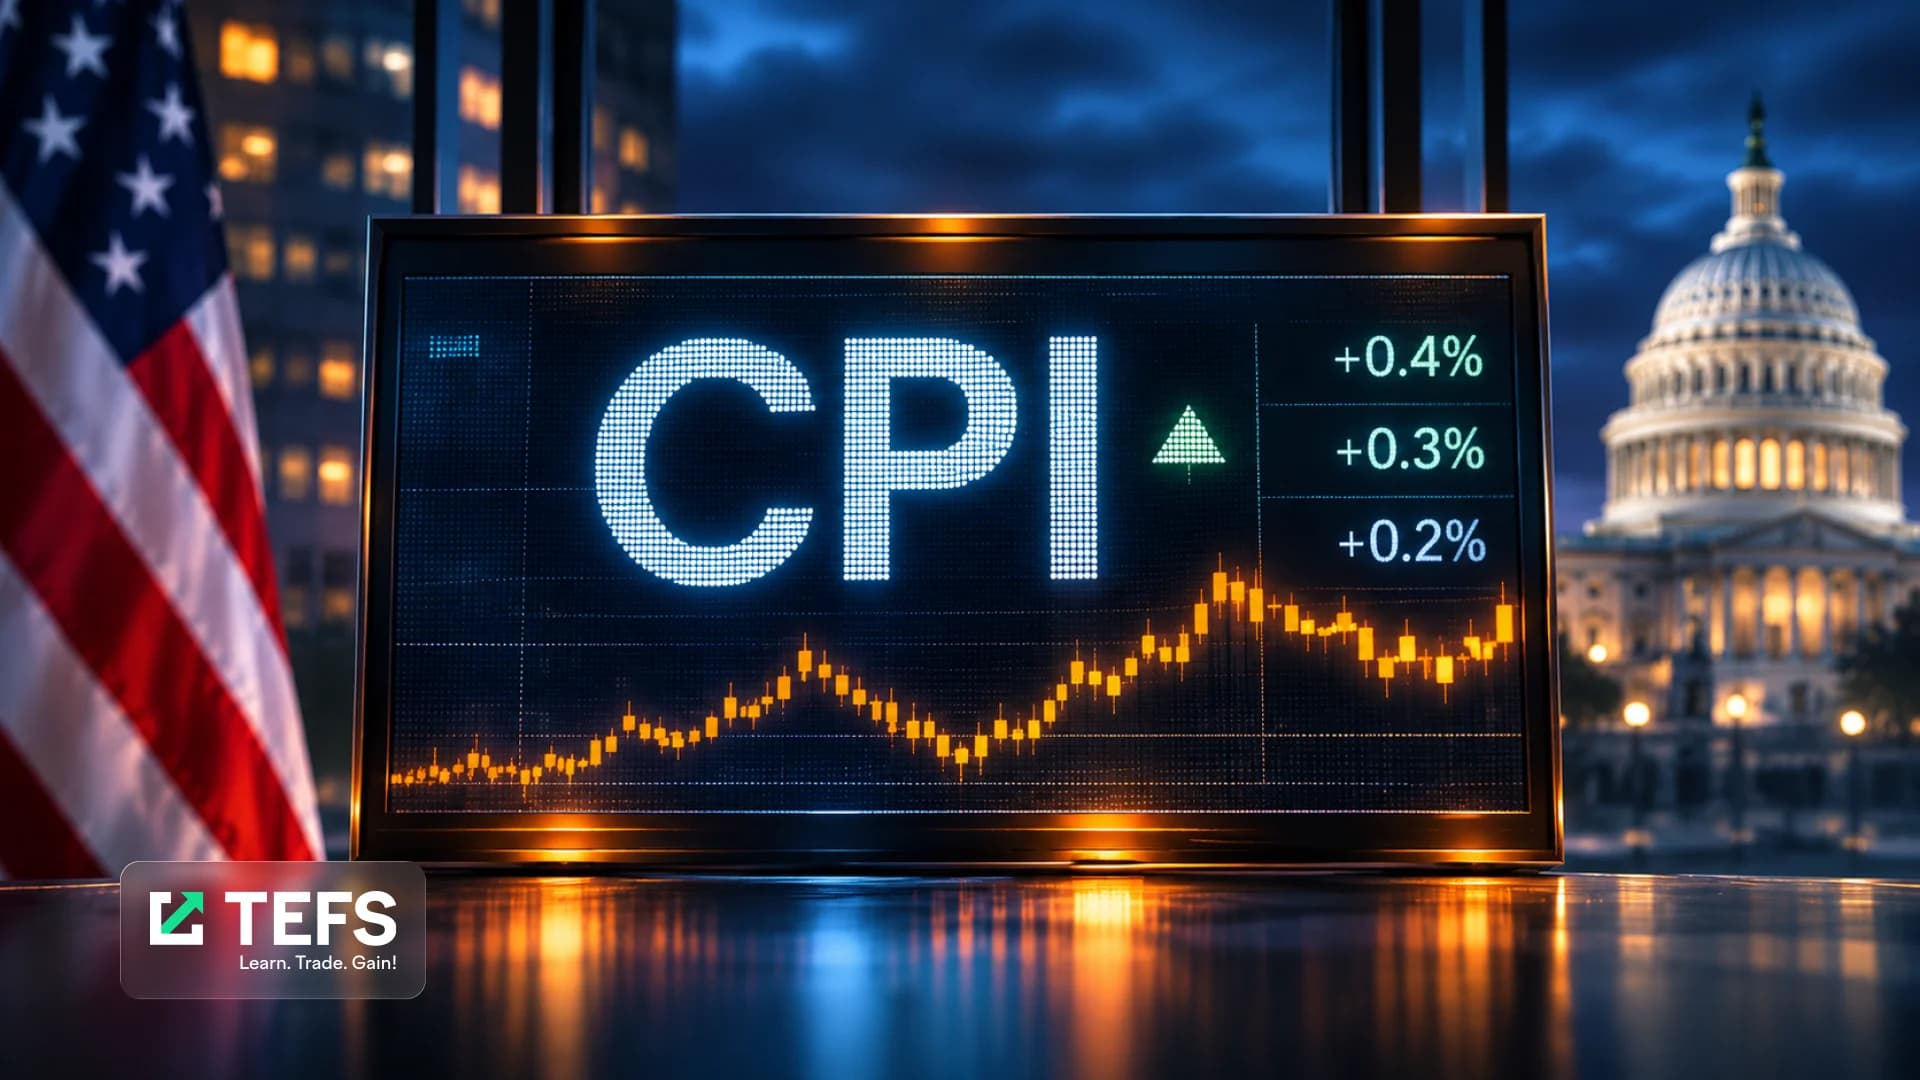
I prezzi al consumo complessivi di ottobre sono aumentati dello 0,4% su base mensile, al di sopra della stima di consensus dello 0,3%. Il CPI core è salito dello 0,3%, rispetto alle attese di un incremento dello 0,2%. La sorpresa ha rafforzato i timori che l'inflazione possa restare ostinatamente al di sopra dell'obiettivo della Fed.
I rendimenti dei Treasury sono balzati in risposta. Il rendimento di riferimento a 10 anni ha toccato brevemente il 5%, aumentando i costi di finanziamento ed esercitando ulteriore pressione sui titoli tecnologici dalle valutazioni elevate. Gli investitori hanno considerato sempre più probabile un rialzo dei tassi d'interesse più ampio nella riunione di dicembre della Fed.
Nvidia (NVDA) è scesa di circa il 5,5% mentre gli investitori continuavano a valutare un'indagine che coinvolge il CEO Jensen Huang. Anche Microsoft (MSFT) è calata, mentre Broadcom (AVGO) e Amazon (AMZN) hanno retto meglio, a conferma della risposta disomogenea tra i titoli tecnologici a grande capitalizzazione.
Oltre alla tecnologia, i trader sono rimasti concentrati sui prezzi energetici e sugli sviluppi geopolitici che coinvolgono l'Iran. Sebbene il greggio si sia allentato rispetto ai massimi di ottobre, i persistenti rischi inflazionistici continuano a complicare le prospettive per gli utili aziendali e la politica monetaria.
Mercoledì è il Giorno dei Veterani, con le borse statunitensi che operano normalmente mentre i mercati del Treasury e obbligazionari restano chiusi. La ridotta attività sul mercato obbligazionario potrebbe modificare le condizioni di negoziazione dopo il brusco movimento dei rendimenti di martedì.
Il calendario economico è leggero, con le richieste di mutuo settimanali tra le poche pubblicazioni programmate. Gli investitori monitoreranno la reazione alla sorpresa del CPI di martedì, gli utili societari e il posizionamento in vista delle richieste di sussidio di disoccupazione di giovedì e del rapporto sui prezzi alla produzione di venerdì.
Negoziazioni nel Giorno dei Veterani: le Azioni Possono Mettere a Segno un Rally di Fine Anno?
I mercati azionari statunitensi restano aperti mercoledì per il Giorno dei Veterani, anche se il mercato obbligazionario chiude. La pausa nelle negoziazioni dei Treasury segue un brusco rialzo dei rendimenti di martedì, quando un'inflazione più calda del previsto ha ravvivato i timori di ulteriori rialzi dei tassi da parte della Federal Reserve.
La storia offre un certo incoraggiamento per gli investitori azionari. Nell'ultimo decennio, l'S&P 500 ha registrato un guadagno mediano del 2,51% tra il Giorno dei Veterani e la fine di dicembre, secondo Dow Jones Market Data. I risultati, tuttavia, sono variati ampiamente di anno in anno.
L'indice è salito di circa l'8% in quel periodo nel 2023, ma è sceso di circa l'8% nel 2018. Il quadro contrastante ricorda che gli andamenti stagionali non garantiscono un rally di fine anno, in particolare quando l'inflazione e i tassi d'interesse si muovono bruscamente.
Il rapporto sul CPI di ottobre pubblicato martedì ha mostrato prezzi complessivi in aumento dello 0,4% e prezzi core in crescita dello 0,3% su base mensile, entrambi al di sopra delle attese. Il rendimento del Treasury a 10 anni ha toccato brevemente il 5%, sollevando interrogativi su quanto ulteriormente la Fed potrebbe dover inasprire la politica.
Rendimenti più elevati possono pesare in modo particolarmente marcato sulle società tecnologiche, riducendo il valore attuale degli utili futuri e aumentando il costo del finanziamento. Ciò è rilevante per gli hyperscaler focalizzati sull'IA, che si sono indebitati pesantemente per espandere i data center e le infrastrutture di calcolo.
Il petrolio resta un'altra variabile importante. Il greggio Brent è stato scambiato intorno a $91 al barile martedì, ben al di sotto del picco di ottobre vicino a $114, ma le pressioni inflazionistiche legate all'energia e il conflitto in Iran continuano a offuscare le prospettive.
L'S&P 500 resta positivo per il 2026 nonostante i bruschi movimenti successivi alle elezioni. Se si svilupperà un tradizionale rialzo di fine anno dipenderà dai prossimi dati sull'inflazione, dalla decisione di dicembre della Fed e dalla fiducia degli investitori nella capacità degli utili di resistere a tassi più elevati.
Titoli in Movimento
- CoreWeave (CRWV): Le azioni hanno oscillato nelle contrattazioni after-hours dopo che il fatturato del terzo trimestre è balzato del 168%, a $3,66 miliardi, superando il consensus di $3,55 miliardi. La società ha inoltre alzato le previsioni di fatturato per l'intero anno, sebbene persistano i timori sul finanziamento delle infrastrutture per l'IA.
- Mercury Systems (MRCY): Le azioni sono scese di quasi il 3% dopo la chiusura, nonostante utili del primo trimestre fiscale di $0,52 per azione e un fatturato di $253,2 milioni, entrambi superiori alle stime più alte degli analisti.
- Grocery Outlet (GO): Le azioni sono scese dell'8% dopo risultati contrastanti nel terzo trimestre. Il fatturato di $1,18 miliardi ha leggermente superato le stime, mentre gli utili rettificati di $0,16 per azione hanno rispecchiato le attese.
- NextNav (NN): Le azioni sono salite di circa l'8% dopo la chiusura poiché il fatturato del terzo trimestre è quasi raddoppiato su base annua e la perdita per azione si è ridotta a $0,04 da $0,12. La liquidità e gli investimenti a breve termine sono saliti a $264,1 milioni.
- Rigetti Computing (RGTI): Le azioni sono scese di oltre il 6% nelle contrattazioni estese dopo che una perdita trimestrale di $0,08 per azione e un fatturato di $1,4 milioni hanno mancato le attese; anche le indicazioni sul fatturato per l'intero anno hanno deluso.
- Firefly Aerospace (FLY): Le azioni sono scese di circa il 2% dopo la chiusura nonostante risultati trimestrali migliori delle attese. La società ha ristretto le previsioni di fatturato per l'intero anno a $440 milioni–$450 milioni.
- Microsoft (MSFT): Le azioni sono crollate dopo che Anthropic ha introdotto nuovi strumenti di lavoro per Claude, inclusi fogli di calcolo e lavagne, sollevando nuovi timori competitivi per Microsoft Office.
Watchlist: NVDA, AVGO, CHTR, CRWV, MRNA, FSLR, MSFT, AMZN, AAPL, AMD, MU, FNV, GIB, RGTI, FLY, SPCX
Eventi Economici Chiave di Oggi
Dati Economici (ET)
- Tutto il Giorno — Giorno dei Veterani — Mercato Azionario USA Aperto; Mercato Obbligazionario Chiuso
Utili
Prima dell'Apertura del Mercato: CGI Inc. (GIB), ICL Group (ICL), Rumble (RUM)
Dopo la Chiusura del Mercato: Franco-Nevada (FNV), Tetra Tech (TTEK), Corteva (CTVA), CAE Inc. (CAE)