Día de los Veteranos: Wall Street Permanece Abierto 11/11/2026
Resumen del Mercado
Wall Street retrocedió el martes después de que un informe de inflación de EE.UU. más fuerte de lo esperado impulsara al alza los rendimientos del Tesoro y reavivara las preocupaciones de que la Reserva Federal pueda endurecer la política monetaria de forma más agresiva. El retroceso interrumpió el amplio repunte del mercado del lunes, con las acciones tecnológicas nuevamente bajo presión.
El S&P 500 cayó un 0,38%, hasta 7.520,93, el Nasdaq Composite retrocedió un 0,74%, hasta 25.065,87, y el Dow Jones Industrial Average perdió 157,86 puntos, o un 0,30%, hasta 52.231,89. El Russell 2000 bajó un 0,68%, hasta 2.821,38.
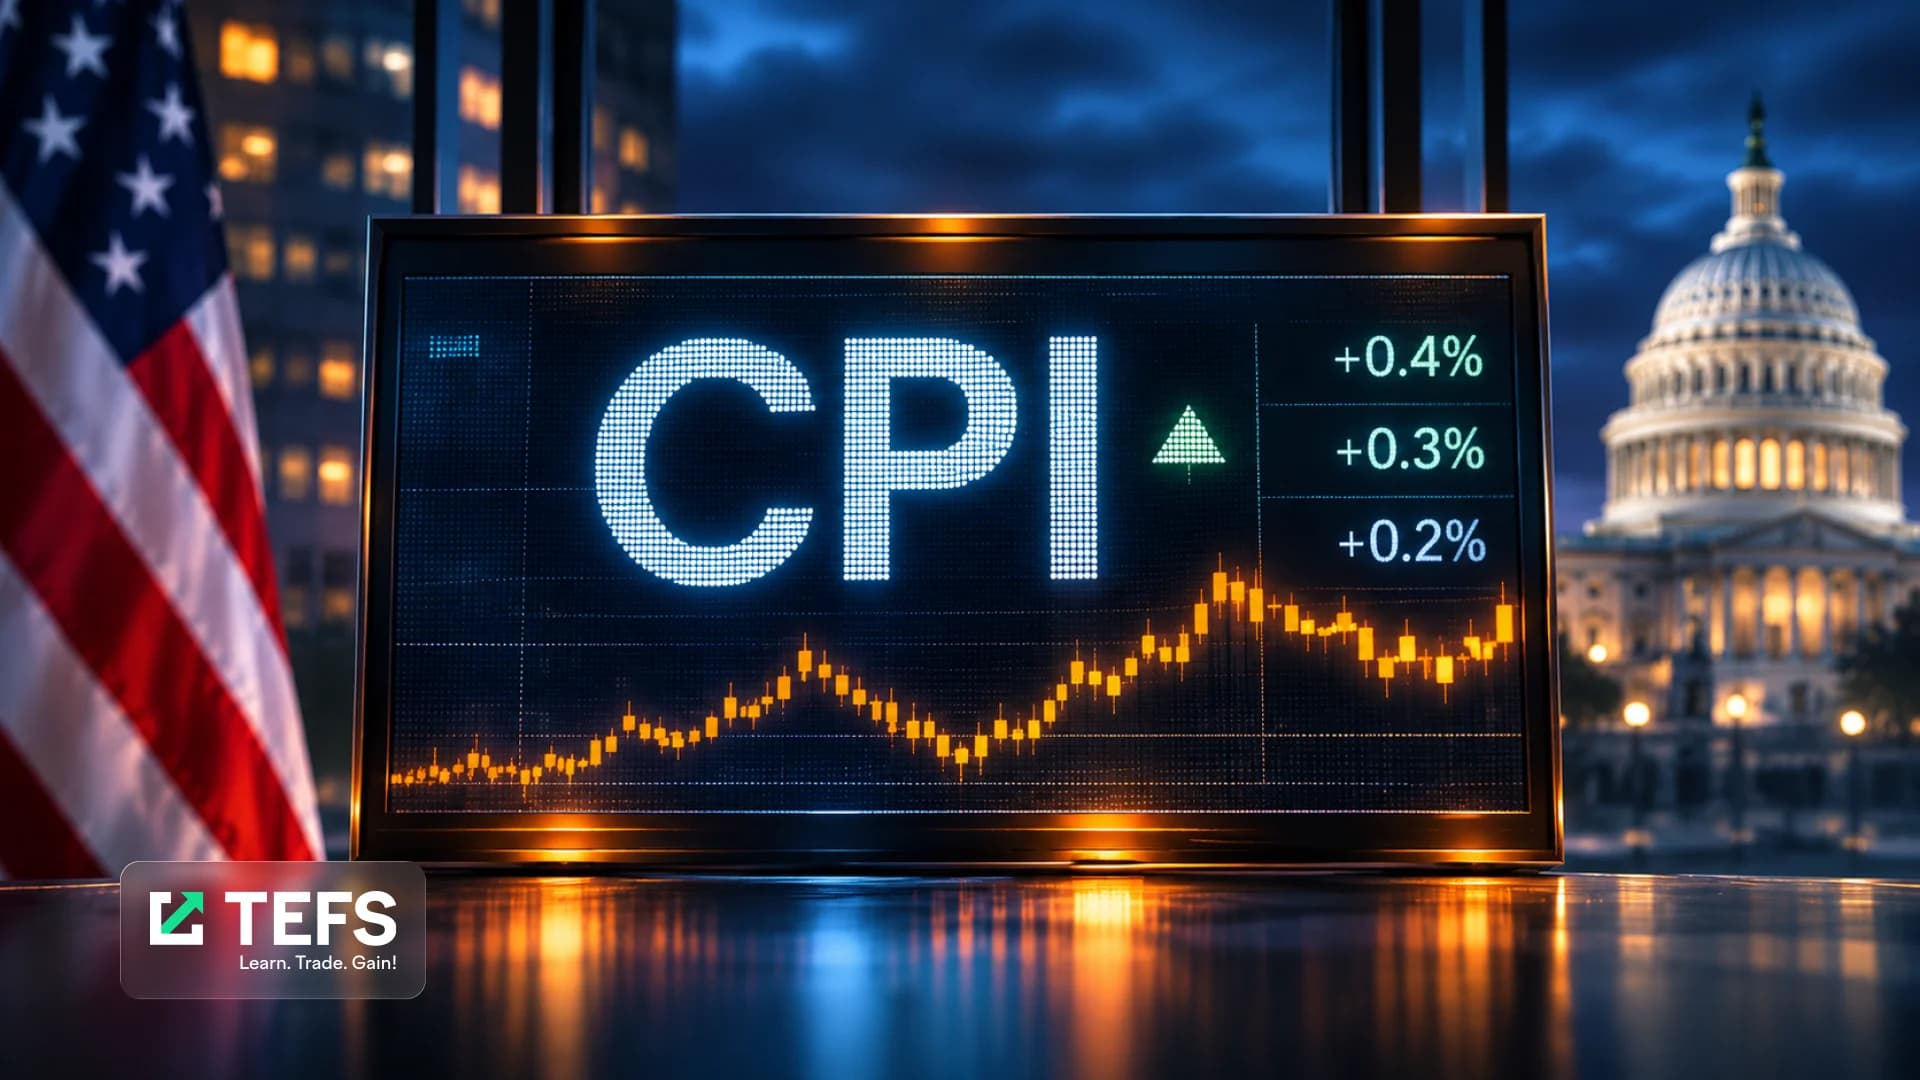
Los precios al consumidor generales de octubre aumentaron un 0,4% intermensual, por encima de la estimación de consenso del 0,3%. El IPC subyacente subió un 0,3%, frente a las expectativas de un aumento del 0,2%. La sorpresa reforzó los temores de que la inflación pueda mantenerse obstinadamente por encima del objetivo de la Fed.
Los rendimientos del Tesoro se dispararon en respuesta. El rendimiento de referencia a 10 años alcanzó brevemente el 5%, elevando los costos de endeudamiento y ejerciendo presión adicional sobre las acciones tecnológicas de alta valoración. Los inversores consideraron cada vez más la posibilidad de un mayor aumento de las tasas de interés en la reunión de diciembre de la Fed.
Nvidia (NVDA) cayó cerca de un 5,5% mientras los inversores continuaban evaluando una investigación relacionada con el CEO Jensen Huang. Microsoft (MSFT) también retrocedió, mientras que Broadcom (AVGO) y Amazon (AMZN) resistieron mejor, lo que pone de relieve la respuesta desigual entre las grandes tecnológicas.
Más allá de la tecnología, los operadores se mantuvieron enfocados en los precios de la energía y los acontecimientos geopolíticos relacionados con Irán. Aunque el crudo ha cedido desde sus máximos de octubre, los riesgos de inflación persistentes continúan complicando las perspectivas para las ganancias corporativas y la política monetaria.
El miércoles llega el Día de los Veteranos, con las bolsas de valores de EE.UU. operando con normalidad, pero con el Tesoro y los mercados de bonos cerrados. La reducida actividad del mercado de bonos podría alterar las condiciones de negociación tras el fuerte movimiento de los rendimientos del martes.
El calendario económico es ligero, con las solicitudes semanales de hipotecas entre las limitadas publicaciones programadas. Los inversores estarán atentos a la respuesta a la sorpresa del IPC del martes, a las ganancias empresariales y al posicionamiento antes de las solicitudes de subsidio por desempleo del jueves y el informe de precios al productor del viernes.
Negociación en el Día de los Veteranos: ¿Pueden las Acciones Repuntar Hacia Fin de Año?
Los mercados bursátiles de EE.UU. permanecen abiertos el miércoles por el Día de los Veteranos, aunque el mercado de bonos cierra. La pausa en la negociación del Tesoro sigue a un fuerte aumento de los rendimientos el martes, cuando una inflación más fuerte de lo esperado reavivó las preocupaciones sobre nuevas subidas de tasas de la Reserva Federal.
La historia ofrece cierto aliento para los inversores en renta variable. Durante la última década, el S&P 500 ha registrado una ganancia mediana del 2,51% entre el Día de los Veteranos y finales de diciembre, según Dow Jones Market Data. Sin embargo, los resultados han variado ampliamente de un año a otro.
El índice subió cerca de un 8% durante ese período en 2023, pero cayó aproximadamente un 8% en 2018. El historial mixto es un recordatorio de que los patrones estacionales no garantizan un repunte de fin de año, particularmente cuando la inflación y las tasas de interés se mueven con fuerza.
El informe del IPC de octubre del martes mostró que los precios generales subieron un 0,4% y los precios subyacentes aumentaron un 0,3% intermensual, ambos por encima de las expectativas. El rendimiento del Tesoro a 10 años tocó brevemente el 5%, lo que plantea interrogantes sobre cuánto más deba endurecer la Fed su política.
Unos rendimientos más altos pueden pesar especialmente sobre las empresas tecnológicas al reducir el valor presente de las ganancias futuras y aumentar el costo de financiamiento. Esto es relevante para los hiperescaladores enfocados en IA, que han estado pidiendo préstamos de forma intensiva para expandir centros de datos e infraestructura de computación.
El petróleo sigue siendo otra variable importante. El crudo Brent se negoció en torno a $91 el barril el martes, muy por debajo de su máximo de octubre cercano a $114, pero las presiones inflacionarias relacionadas con la energía y el conflicto con Irán continúan nublando las perspectivas.
El S&P 500 todavía se mantiene en positivo en 2026 a pesar de las fuertes oscilaciones postelectorales. Que se desarrolle un tradicional avance de fin de año dependerá de los próximos datos de inflación, la decisión de diciembre de la Fed y la confianza de los inversores en que las ganancias puedan resistir tasas más altas.
Acciones en Movimiento
- CoreWeave (CRWV): Las acciones oscilaron en la negociación fuera de horario después de que los ingresos del tercer trimestre se dispararan un 168%, hasta $3,66 mil millones, superando el consenso de $3,55 mil millones. La empresa también elevó sus previsiones de ingresos para todo el año, aunque persisten las preocupaciones sobre el financiamiento de la infraestructura de IA.
- Mercury Systems (MRCY): Las acciones cayeron casi un 3% fuera de horario a pesar de que las ganancias del primer trimestre fiscal de $0,52 por acción y los ingresos de $253,2 millones superaron las estimaciones más altas de los analistas.
- Grocery Outlet (GO): Las acciones cayeron un 8% tras resultados mixtos del tercer trimestre. Los ingresos de $1,18 mil millones superaron ligeramente las estimaciones, mientras que las ganancias ajustadas de $0,16 por acción coincidieron con las expectativas.
- NextNav (NN): Las acciones subieron cerca de un 8% fuera de horario después de que los ingresos del tercer trimestre casi se duplicaran interanualmente y su pérdida por acción se redujera a $0,04 desde $0,12. El efectivo y las inversiones a corto plazo aumentaron a $264,1 millones.
- Rigetti Computing (RGTI): Las acciones cayeron más de un 6% en la negociación extendida después de que una pérdida trimestral de $0,08 por acción y unos ingresos de $1,4 millones no alcanzaran las expectativas; las previsiones de ingresos para todo el año también decepcionaron.
- Firefly Aerospace (FLY): Las acciones cayeron cerca de un 2% fuera de horario a pesar de resultados trimestrales mejores de lo esperado. La empresa estrechó sus previsiones de ingresos para todo el año a $440 millones–$450 millones.
- Microsoft (MSFT): Las acciones cayeron bruscamente después de que Anthropic presentara nuevas herramientas de trabajo de Claude, incluyendo hojas de cálculo y pizarras, lo que generó nuevas preocupaciones competitivas para Microsoft Office.
Lista de Seguimiento: NVDA, AVGO, CHTR, CRWV, MRNA, FSLR, MSFT, AMZN, AAPL, AMD, MU, FNV, GIB, RGTI, FLY, SPCX
Eventos Económicos Clave de Hoy
Datos Económicos (ET)
- Todo el Día — Día de los Veteranos — Mercado Bursátil de EE.UU. Abierto; Mercado de Bonos Cerrado
Resultados
Antes de la Apertura del Mercado: CGI Inc. (GIB), ICL Group (ICL), Rumble (RUM)
Después del Cierre del Mercado: Franco-Nevada (FNV), Tetra Tech (TTEK), Corteva (CTVA), CAE Inc. (CAE)