Veteranentag: Die Wall Street bleibt geöffnet 11/11/2026
Marktüberblick
Die Wall Street gab am Dienstag nach, nachdem ein stärker als erwartet ausgefallener US-Inflationsbericht die Anleiherenditen nach oben trieb und neue Befürchtungen schürte, dass die Federal Reserve ihre Geldpolitik aggressiver straffen könnte. Der Rückgang unterbrach die breite Markterholung vom Montag, wobei Technologieaktien erneut unter Druck gerieten.
Der S&P 500 gab um 0,38% auf 7.520,93 nach, der Nasdaq Composite fiel um 0,74% auf 25.065,87, und der Dow Jones Industrial Average verlor 157,86 Punkte bzw. 0,30% auf 52.231,89. Der Russell 2000 sank um 0,68% auf 2.821,38.
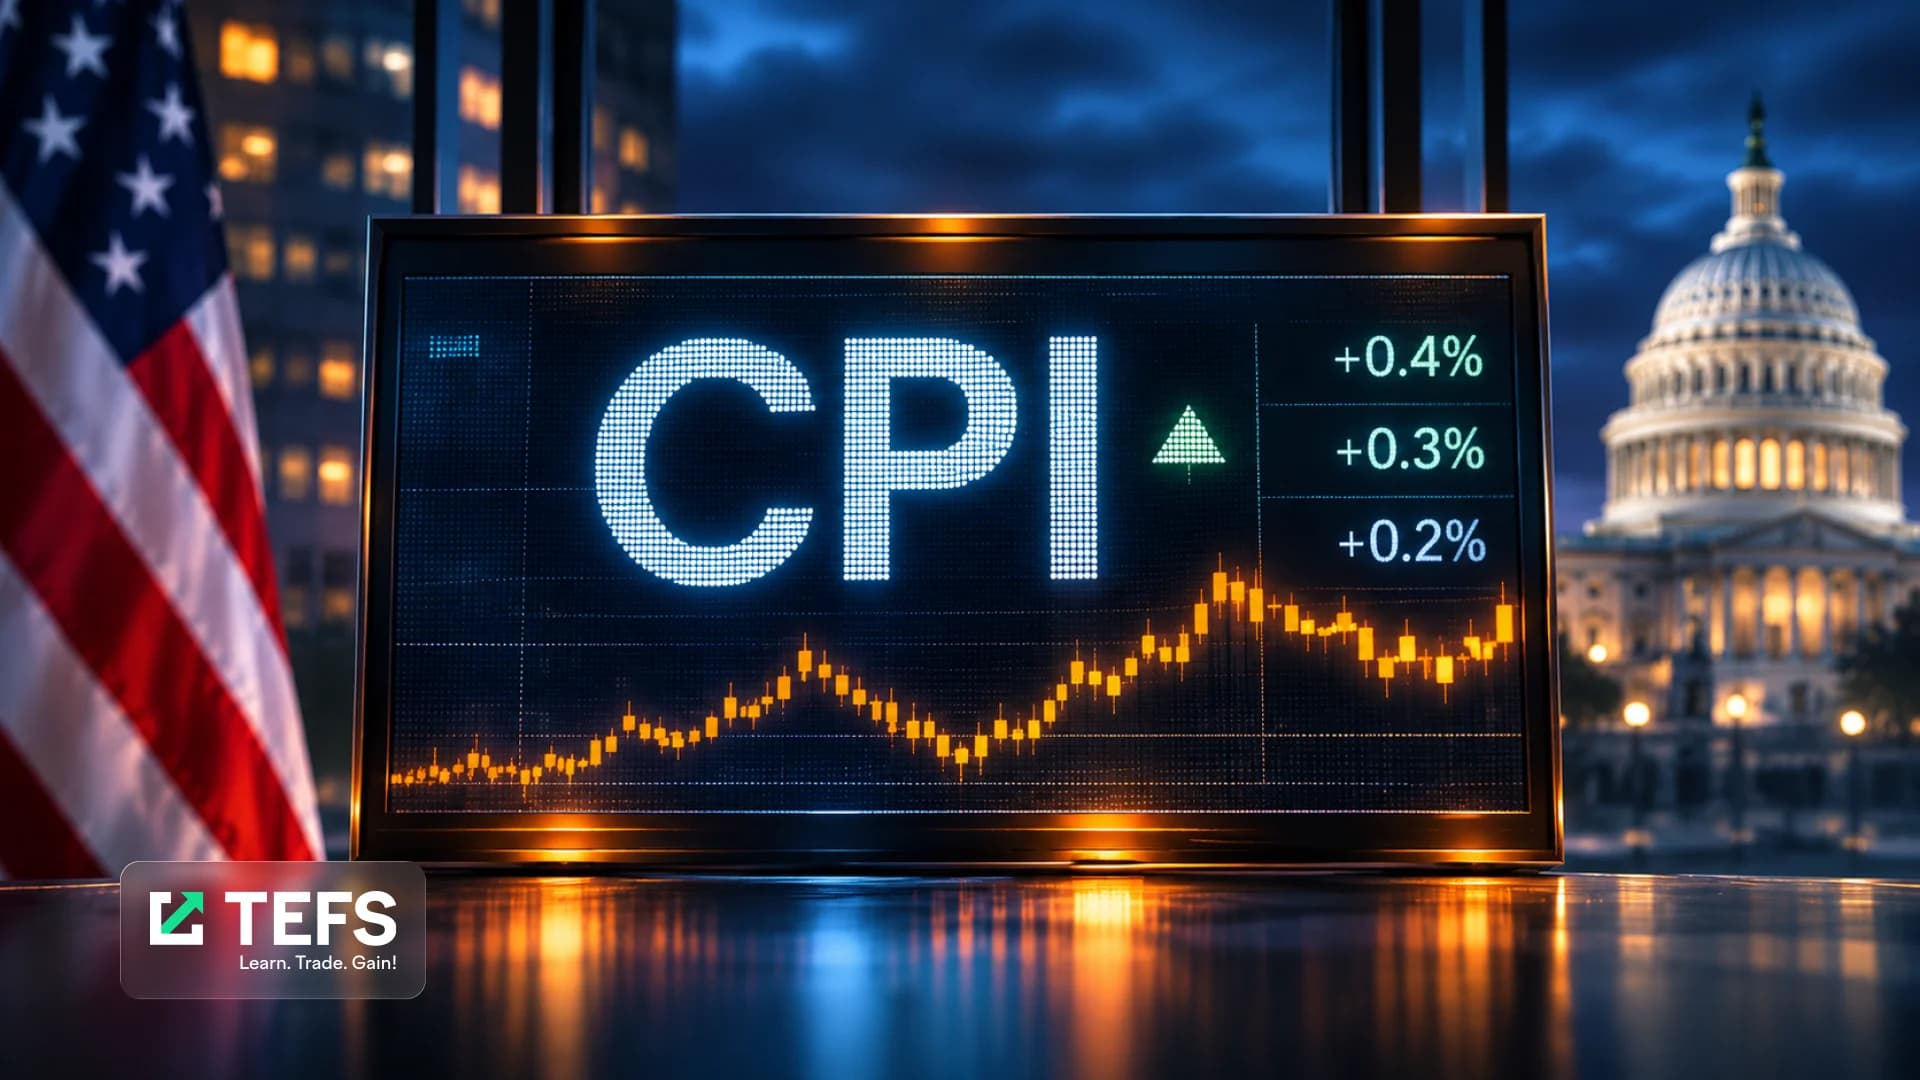
Die allgemeinen Verbraucherpreise stiegen im Oktober im Monatsvergleich um 0,4% und lagen damit über der Konsensschätzung von 0,3%. Die Kern-VPI stieg um 0,3%, verglichen mit den Erwartungen von 0,2%. Die Überraschung verstärkte die Befürchtungen, dass die Inflation hartnäckig über dem Zielwert der Fed bleiben könnte.
Die Anleiherenditen schossen daraufhin in die Höhe. Die richtungsweisende 10-jährige Rendite erreichte kurzzeitig 5%, was die Finanzierungskosten erhöhte und zusätzlichen Druck auf hoch bewertete Technologieaktien ausübte. Anleger zogen zunehmend die Möglichkeit einer größeren Zinserhöhung bei der Dezembersitzung der Fed in Betracht.
Nvidia (NVDA) fiel um etwa 5,5%, da Anleger weiterhin eine Untersuchung rund um CEO Jensen Huang bewerteten. Microsoft (MSFT) gab ebenfalls nach, während sich Broadcom (AVGO) und Amazon (AMZN) besser hielten, was die uneinheitliche Reaktion bei Megacap-Technologiewerten verdeutlichte.
Über die Technologiebranche hinaus blieben die Händler auf die Energiepreise und die geopolitischen Entwicklungen rund um den Iran fokussiert. Obwohl sich der Rohölpreis von seinen Oktoberhöchstständen entspannt hat, erschweren anhaltende Inflationsrisiken weiterhin den Ausblick für Unternehmensgewinne und Geldpolitik.
Am Mittwoch ist Veteranentag, wobei die US-Börsen regulär geöffnet sind, Anleihe- und Rentenmärkte jedoch geschlossen bleiben. Die reduzierte Aktivität am Anleihemarkt könnte die Handelsbedingungen nach dem scharfen Anstieg der Renditen am Dienstag verändern.
Der Wirtschaftskalender ist dünn besetzt; die wöchentlichen Hypothekenanträge gehören zu den wenigen geplanten Veröffentlichungen. Anleger werden die Reaktion auf die CPI-Überraschung vom Dienstag, Unternehmensgewinne und die Positionierung vor den Erstanträgen auf Arbeitslosenhilfe am Donnerstag und dem Erzeugerpreisbericht am Freitag beobachten.
Handel am Veteranentag: Können Aktien bis zum Jahresende noch zulegen?
Die US-Aktienmärkte bleiben am Mittwoch anlässlich des Veteranentags geöffnet, während der Anleihemarkt geschlossen ist. Die Handelspause bei US-Staatsanleihen folgt auf einen scharfen Anstieg der Renditen am Dienstag, als eine stärker als erwartet ausgefallene Inflation neue Befürchtungen über weitere Zinserhöhungen der Federal Reserve weckte.
Die Historie bietet Aktienanlegern etwas Ermutigung. In den vergangenen zehn Jahren verzeichnete der S&P 500 laut Dow Jones Market Data zwischen Veteranentag und Jahresende einen medianen Gewinn von 2,51%. Die Ergebnisse variierten jedoch von Jahr zu Jahr erheblich.
Der Index stieg in diesem Zeitraum 2023 um etwa 8%, fiel jedoch 2018 um rund 8%. Diese uneinheitliche Bilanz erinnert daran, dass saisonale Muster keine Jahresendrally garantieren, insbesondere wenn sich Inflation und Zinsen stark bewegen.
Der am Dienstag veröffentlichte VPI-Bericht für Oktober zeigte einen monatlichen Anstieg der allgemeinen Preise um 0,4% und der Kernpreise um 0,3%, beide über den Erwartungen. Die Rendite 10-jähriger US-Staatsanleihen berührte kurzzeitig die Marke von 5%, was Fragen aufwarf, wie viel weiter die Fed ihre Politik noch straffen muss.
Höhere Renditen können insbesondere Technologieunternehmen belasten, da sie den Barwert künftiger Gewinne mindern und die Finanzierungskosten erhöhen. Das ist relevant für KI-fokussierte Hyperscaler, die sich stark verschuldet haben, um Rechenzentren und Computing-Infrastruktur auszubauen.
Öl bleibt eine weitere wichtige Variable. Brent-Rohöl notierte am Dienstag bei etwa $91 je Barrel, deutlich unter seinem Oktoberhoch von rund $114, doch energiebezogener Inflationsdruck und der Iran-Konflikt trüben weiterhin den Ausblick.
Der S&P 500 liegt trotz der scharfen Ausschläge nach der Wahl für 2026 weiterhin im Plus. Ob sich eine traditionelle Jahresendrally entwickelt, hängt von den kommenden Inflationsdaten, der Dezemberentscheidung der Fed und dem Vertrauen der Anleger ab, dass die Gewinne höheren Zinsen standhalten können.
Aktien in Bewegung
- CoreWeave (CRWV): Die Aktie schwankte im nachbörslichen Handel, nachdem der Umsatz im dritten Quartal um 168% auf $3,66 Milliarden sprang und damit den Konsens von $3,55 Milliarden übertraf. Das Unternehmen hob zudem seine Umsatzprognose für das Gesamtjahr an, obwohl Bedenken hinsichtlich der Finanzierung der KI-Infrastruktur bestehen bleiben.
- Mercury Systems (MRCY): Die Aktie gab nachbörslich um fast 3% nach, obwohl der Gewinn im ersten Geschäftsquartal $0,52 je Aktie und der Umsatz $253,2 Millionen betrug – beides über den höchsten Analystenschätzungen.
- Grocery Outlet (GO): Die Aktie fiel um 8% nach durchwachsenen Ergebnissen im dritten Quartal. Der Umsatz von $1,18 Milliarden übertraf die Schätzungen leicht, während der bereinigte Gewinn von $0,16 je Aktie den Erwartungen entsprach.
- NextNav (NN): Die Aktie legte nachbörslich um etwa 8% zu, da sich der Umsatz im dritten Quartal im Jahresvergleich nahezu verdoppelte und sich der Verlust je Aktie von $0,12 auf $0,04 verringerte. Zahlungsmittel und kurzfristige Investitionen stiegen auf $264,1 Millionen.
- Rigetti Computing (RGTI): Die Aktie fiel im nachbörslichen Handel um mehr als 6%, nachdem ein Quartalsverlust von $0,08 je Aktie und ein Umsatz von $1,4 Millionen die Erwartungen verfehlten; auch die Umsatzprognose für das Gesamtjahr enttäuschte.
- Firefly Aerospace (FLY): Die Aktie gab nachbörslich um etwa 2% nach, obwohl die Quartalsergebnisse besser als erwartet ausfielen. Das Unternehmen engte seine Umsatzprognose für das Gesamtjahr auf $440 Millionen–$450 Millionen ein.
- Microsoft (MSFT): Die Aktie fiel deutlich, nachdem Anthropic neue Claude-Arbeitsplatztools einführte, darunter Tabellenkalkulationen und Whiteboards, was neue Wettbewerbsbedenken für Microsoft Office aufwarf.
Watchlist: NVDA, AVGO, CHTR, CRWV, MRNA, FSLR, MSFT, AMZN, AAPL, AMD, MU, FNV, GIB, RGTI, FLY, SPCX
Wichtige Wirtschaftstermine heute
Konjunkturdaten (ET)
- Ganztägig — Veteranentag — US-Aktienmarkt geöffnet; Anleihemarkt geschlossen
Quartalszahlen
Vor Handelsbeginn: CGI Inc. (GIB), ICL Group (ICL), Rumble (RUM)
Nach Handelsschluss: Franco-Nevada (FNV), Tetra Tech (TTEK), Corteva (CTVA), CAE Inc. (CAE)