عيد المحاربين القدامى: وول ستريت تبقى مفتوحة 11/11/2026
ملخص السوق
تراجعت وول ستريت يوم الثلاثاء مع دفع تقرير التضخم الأمريكي الذي جاء أعلى من التوقعات بعوائد سندات الخزانة إلى الارتفاع، وتجدد المخاوف من أن يلجأ الاحتياطي الفيدرالي إلى تشديد السياسة النقدية بوتيرة أكثر حدة. وقطع هذا التراجع موجة الانتعاش الواسعة التي شهدتها الأسواق يوم الاثنين، مع عودة أسهم التكنولوجيا إلى دائرة الضغط مجددًا.
تراجع مؤشر S&P 500 بنسبة 0.38% إلى 7,520.93 نقطة، وهبط مؤشر ناسداك المركب بنسبة 0.74% إلى 25,065.87 نقطة، بينما فقد مؤشر داو جونز الصناعي 157.86 نقطة، أو ما نسبته 0.30%، ليصل إلى 52,231.89 نقطة. وتراجع مؤشر راسل 2000 بنسبة 0.68% إلى 2,821.38 نقطة.
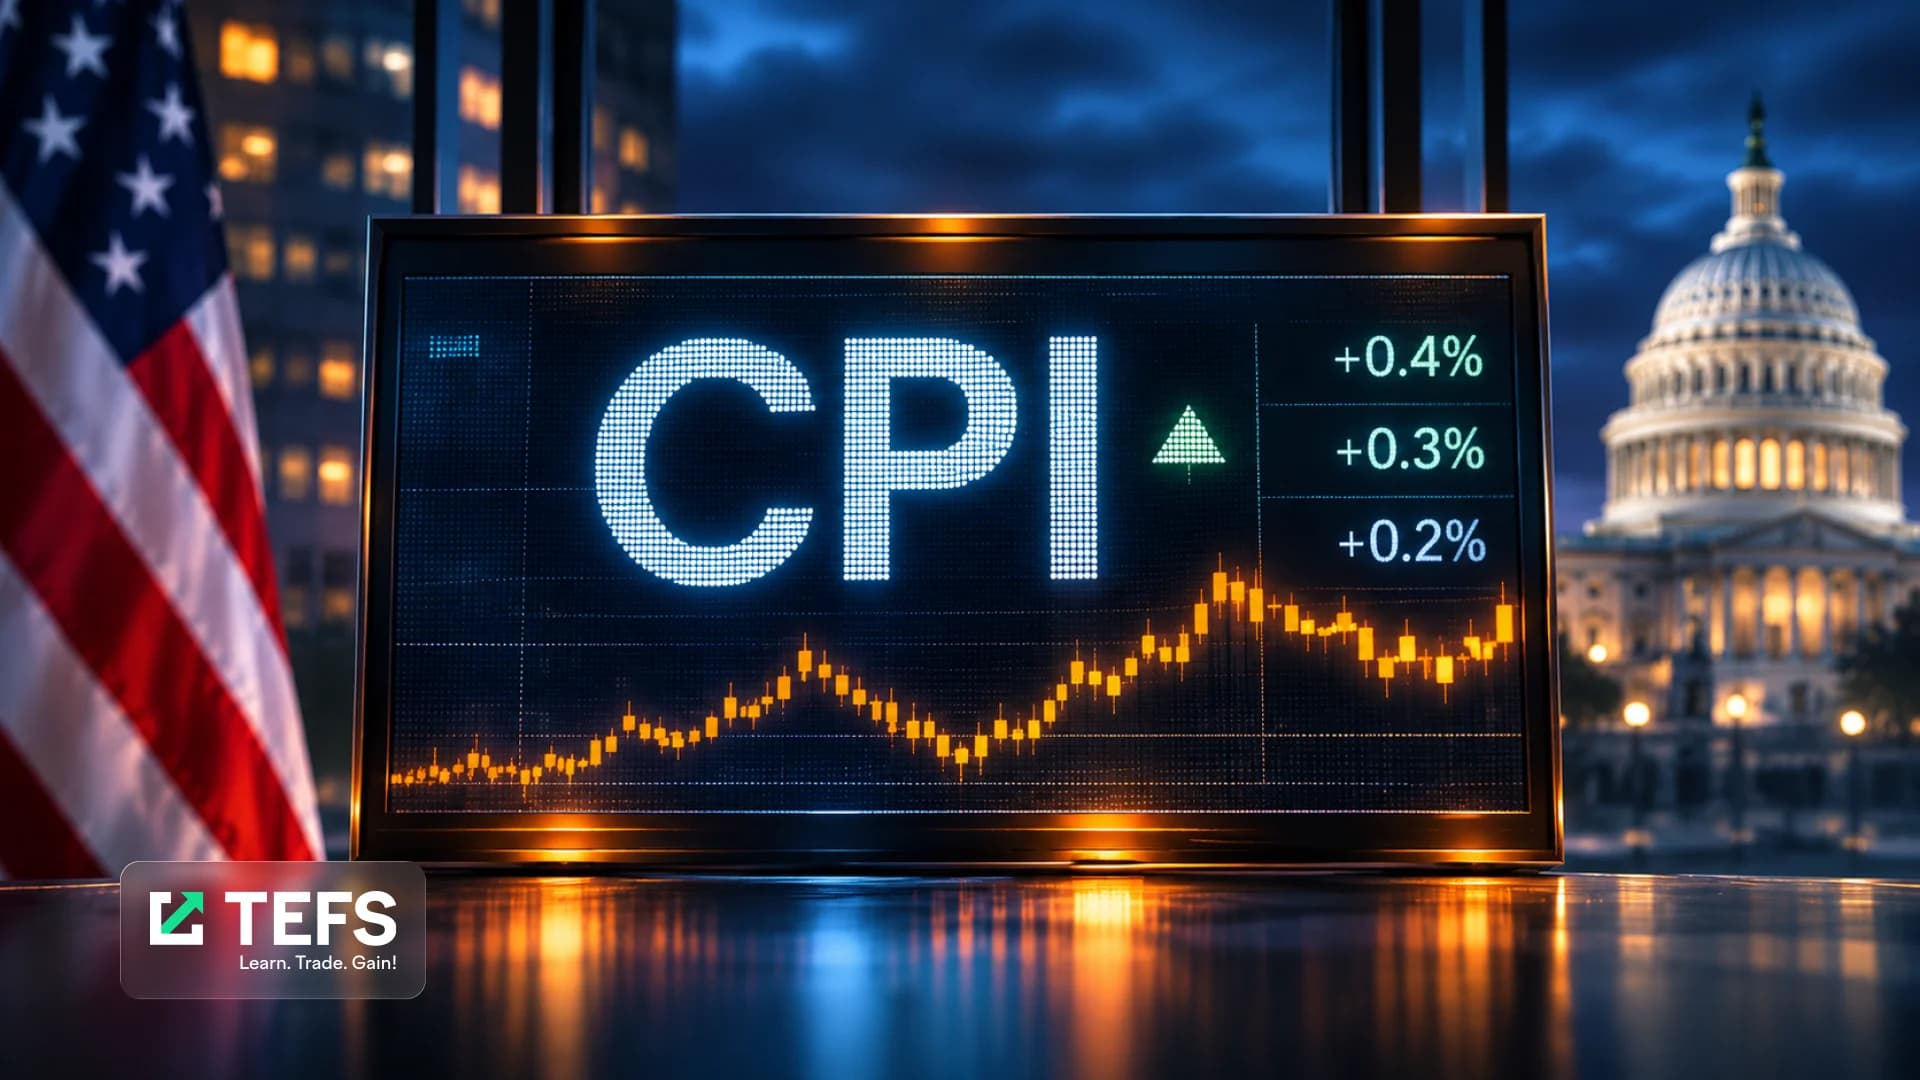
ارتفع مؤشر أسعار المستهلك العام لشهر أكتوبر بنسبة 0.4% على أساس شهري، متجاوزًا تقديرات الإجماع البالغة 0.3%. وصعد مؤشر أسعار المستهلك الأساسي بنسبة 0.3%، مقارنة بتوقعات بارتفاع 0.2%. وعزّزت هذه المفاجأة المخاوف من أن يظل التضخم أعلى من هدف الاحتياطي الفيدرالي بشكل متعنت.
وقفزت عوائد سندات الخزانة في المقابل. ولامس عائد سندات الخزانة لأجل 10 سنوات، وهو المؤشر المرجعي، مستوى 5% بشكل مؤقت، ما رفع تكاليف الاقتراض وزاد الضغط على أسهم التكنولوجيا ذات التقييمات المرتفعة. وبات المستثمرون يرجحون بشكل متزايد احتمال إقدام الاحتياطي الفيدرالي على رفع أكبر لأسعار الفائدة في اجتماعه بديسمبر.
تراجعت أسهم Nvidia (NVDA) بنحو 5.5% مع استمرار المستثمرين في تقييم تداعيات تحقيق يشمل الرئيس التنفيذي جنسن هوانغ. كما انخفضت أسهم Microsoft (MSFT)، في حين أبدت أسهم Broadcom (AVGO) وAmazon (AMZN) صمودًا أكبر، ما يعكس تباين استجابة كبرى شركات التكنولوجيا.
وبعيدًا عن قطاع التكنولوجيا، ظل المتداولون مركزين على أسعار الطاقة والتطورات الجيوسياسية المرتبطة بإيران. وعلى الرغم من تراجع أسعار النفط الخام عن ذروتها في أكتوبر، لا تزال مخاطر التضخم المستمرة تعقّد آفاق أرباح الشركات والسياسة النقدية.
ويصادف يوم الأربعاء عيد المحاربين القدامى، حيث تعمل البورصات الأمريكية بشكل طبيعي بينما تظل أسواق السندات والخزانة مغلقة. وقد يؤدي انخفاض النشاط في سوق السندات إلى تغيير ظروف التداول بعد الحركة الحادة التي شهدتها العوائد يوم الثلاثاء.
ويتسم التقويم الاقتصادي بالهدوء، مع طلبات الرهن العقاري الأسبوعية من ضمن البيانات القليلة المقررة. وسيراقب المستثمرون ردة الفعل على مفاجأة مؤشر أسعار المستهلك يوم الثلاثاء، وأرباح الشركات، وكيفية تموضع الأسواق قبل بيانات طلبات إعانة البطالة يوم الخميس وتقرير أسعار المنتجين يوم الجمعة.
تداولات عيد المحاربين القدامى: هل يمكن للأسهم أن ترتفع مع نهاية العام؟
تظل أسواق الأسهم الأمريكية مفتوحة يوم الأربعاء بمناسبة عيد المحاربين القدامى، حتى مع إغلاق سوق السندات. ويأتي توقف تداولات سندات الخزانة في أعقاب ارتفاع حاد في العوائد يوم الثلاثاء، حين أحيا التضخم الذي جاء أعلى من التوقعات المخاوف من مزيد من رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي.
ويقدم التاريخ بعض التشجيع لمستثمري الأسهم. ففي العقد الماضي، سجل مؤشر S&P 500 متوسط مكاسب بلغ 2.51% بين عيد المحاربين القدامى ونهاية ديسمبر، وفقًا لبيانات Dow Jones Market Data. إلا أن النتائج تباينت بشكل كبير من عام لآخر.
فقد صعد المؤشر بنحو 8% خلال تلك الفترة في عام 2023، لكنه تراجع بنحو 8% في عام 2018. ويُعد هذا السجل المتباين تذكيرًا بأن الأنماط الموسمية لا تضمن حدوث ارتفاع في نهاية العام، لا سيما عندما يتحرك التضخم وأسعار الفائدة بشكل حاد.
وأظهر تقرير مؤشر أسعار المستهلك لشهر أكتوبر الصادر يوم الثلاثاء ارتفاع الأسعار العامة بنسبة 0.4% والأسعار الأساسية بنسبة 0.3% على أساس شهري، وكلاهما أعلى من التوقعات. ولامس عائد سندات الخزانة لأجل 10 سنوات مستوى 5% بشكل مؤقت، ما أثار تساؤلات حول مدى الحاجة لمزيد من التشديد في سياسة الاحتياطي الفيدرالي.
ويمكن أن تشكل العوائد المرتفعة عبئًا ثقيلًا بشكل خاص على شركات التكنولوجيا من خلال خفض القيمة الحالية للأرباح المستقبلية وزيادة تكلفة التمويل. ويكتسب هذا الأمر أهمية بالنسبة لشركات الحوسبة السحابية الكبرى المرتبطة بالذكاء الاصطناعي، التي ما فتئت تقترض بكثافة لتوسيع مراكز البيانات والبنية التحتية الحاسوبية.
ويبقى النفط متغيرًا مهمًا آخر. وتداول خام برنت عند مستوى يقارب 91 دولارًا للبرميل يوم الثلاثاء، وهو أدنى بكثير من ذروته في أكتوبر القريبة من 114 دولارًا، إلا أن ضغوط التضخم المرتبطة بالطاقة والصراع في إيران لا تزالان تلقيان بظلالهما على الآفاق المستقبلية.
ولا يزال مؤشر S&P 500 في المنطقة الإيجابية لعام 2026 على الرغم من التقلبات الحادة التي أعقبت الانتخابات. وسيتوقف ظهور الارتفاع التقليدي في نهاية العام من عدمه على بيانات التضخم القادمة، وقرار الاحتياطي الفيدرالي في ديسمبر، ومدى ثقة المستثمرين بقدرة الأرباح على الصمود أمام أسعار فائدة أعلى.
أسهم في الحركة
- CoreWeave (CRWV): تذبذبت الأسهم في تداولات ما بعد الإغلاق بعد أن قفزت إيرادات الربع الثالث بنسبة 168% إلى 3.66 مليار دولار، متجاوزة إجماع المحللين البالغ 3.55 مليار دولار. كما رفعت الشركة توقعاتها للإيرادات للعام بأكمله، رغم استمرار المخاوف المتعلقة بتمويل البنية التحتية للذكاء الاصطناعي.
- Mercury Systems (MRCY): تراجعت الأسهم بنحو 3% في تداولات ما بعد الإغلاق رغم تسجيل أرباح الربع الأول من السنة المالية بواقع 0.52 دولار للسهم وإيرادات بلغت 253.2 مليون دولار، وكلاهما أعلى من أعلى تقديرات المحللين.
- Grocery Outlet (GO): هبطت الأسهم بنسبة 8% عقب نتائج متباينة للربع الثالث. وتجاوزت الإيرادات البالغة 1.18 مليار دولار التقديرات بفارق طفيف، بينما جاءت الأرباح المعدلة البالغة 0.16 دولار للسهم مطابقة للتوقعات.
- NextNav (NN): صعدت الأسهم بنحو 8% في تداولات ما بعد الإغلاق مع تضاعف إيرادات الربع الثالث تقريبًا على أساس سنوي، وتقلص الخسارة للسهم إلى 0.04 دولار من 0.12 دولار. وارتفع رصيد النقد والاستثمارات قصيرة الأجل إلى 264.1 مليون دولار.
- Rigetti Computing (RGTI): تراجعت الأسهم بأكثر من 6% في التداولات الممتدة بعد أن جاءت خسارة الربع البالغة 0.08 دولار للسهم وإيرادات بلغت 1.4 مليون دولار أقل من التوقعات؛ كما جاءت توجيهات الإيرادات للعام بأكمله مخيبة للآمال.
- Firefly Aerospace (FLY): تراجعت الأسهم بنحو 2% في تداولات ما بعد الإغلاق رغم نتائج ربعية أفضل من المتوقع. وضيّقت الشركة نطاق توقعاتها للإيرادات للعام بأكمله إلى 440 مليون دولار–450 مليون دولار.
- Microsoft (MSFT): هبطت الأسهم بشكل حاد بعد أن أطلقت Anthropic أدوات عمل جديدة لـ Claude، تشمل جداول البيانات واللوحات البيضاء، ما أثار مخاوف تنافسية جديدة بالنسبة لـ Microsoft Office.
قائمة المراقبة: NVDA, AVGO, CHTR, CRWV, MRNA, FSLR, MSFT, AMZN, AAPL, AMD, MU, FNV, GIB, RGTI, FLY, SPCX
أبرز الأحداث الاقتصادية اليوم
البيانات الاقتصادية (ET)
- طوال اليوم — عيد المحاربين القدامى — سوق الأسهم الأمريكية مفتوح؛ سوق السندات مغلق
الأرباح
قبل افتتاح السوق: CGI Inc. (GIB), ICL Group (ICL), Rumble (RUM)
بعد إغلاق السوق: Franco-Nevada (FNV), Tetra Tech (TTEK), Corteva (CTVA), CAE Inc. (CAE)